신조어1.jpg)
몇 주 전 학교 근처에 대형 쇼핑몰이 문을 열었다. 학교 근처는 원래 오래된 성당과 광장, 크고 작은 상점과 백화점, 그리고 허기진 배를 채울 수 있는 지역 전통 음식점들이 옹기종기 모여 있었다. 그래서 평소에도 사람들로 북적이는 번화한 거리였는데 이번에 개장한 쇼핑몰로 유동인구 유입이 더 많아진 것 같았다. 육중한 문을 열고 들어서니 한국의 스타필드나 싱가포르의 마리나베이샌즈를 연상할 만큼 근사하게 꾸며져 있었다. 환하게 보이는 천장과 넓은 중앙홀, 각 층마다 고고한 자태로 입점해 있는 명품들, 특색을 갖추어 들어찬 각종 브랜드와 유명 음식점들, 그리고 그곳에서 자유롭게 쇼핑하는 사람들이 눈에 들어왔다. 낯익지만 왠지 낯선 모습이다.
학교로 돌아와 학생들에게 새로 개장한 쇼핑몰 이야기를 했다. 학생들은 자신들도 그곳에 가 보았는데 가격이 너무 높아 살 수 없었다고 했다. 그러다가 자연스럽게 중국 젊은이들의 소비패턴으로 화제가 옮겨졌다. 학생들은 보통 자신들의 용돈을 주로 인터넷 쇼핑에 소비하고 있었는데, 일부 학생은 돈이 부족할 경우 알리페이 (支付宝)에서 제공하는 후불거래서비스 花呗 (huā bei)를 이용한다고 했다.
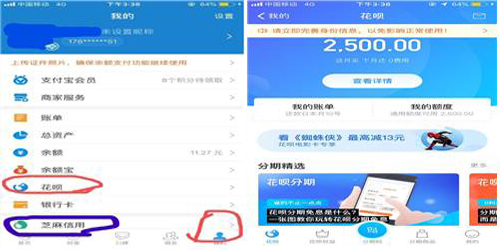
花呗는 알리바바의 자회사인 앤트파이낸셜 (Ant Financial)이 2016년 인터넷 쇼핑 활성화를 위해 출시한 중국형 가상 신용카드시스템으로 알리페이 이용자라면 花呗로 소액대출과 할부 구매가 가능하다. 단 알리페이 계정을 가지고 있다고 해도 외국인과 미성년자에게는 이 서비스가 제공되지 않는다. 아래 그림은 한 학생이 보내준 자신의 花呗 상황으로 이 학생은 자신의 통장에 잔액이 없어도 2,500위안까지는 花呗에서 대출받아 물건을 구매할 수 있다고 한다.
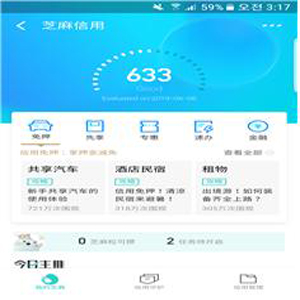
花呗는 개인별 신용에 따라 대출한도가 정해진다는 것과 물건을 할부로 구매할 수 있다는 점에서 우리가 사용하는 신용카드와 그 성격이 비슷하다. 차이가 있다면 우리가 사용하는 신용카드는 현금서비스처럼 대출서비스를 현금화할 수 있지만 花呗 소액대출은 알리페이로 물건을 구입하거나 전화요금 등의 납부에만 사용할 수 있다. 花呗를 갚는 방법은 대출금이나 할부금 결재일 전까지 알리페이 계정에 해당 금액을 충전해 두면 된다. 단기 사용 시 수수료가 면제되지만 할부 기간이 길거나 제 날짜에 갚지 못해 연체가 될 경우 신용점수는 낮아지고 수수료는 높아진다. 이용자 개인의 신용 현황은 芝麻信用 (zhīma Credit)을 통해서 확인할 수 있다. 芝麻信用를 통한 신용지수 평가는 알리페이 사용자 모두에게 다 적용된다. 芝麻信用은 앤트파이낸셜 산하의 제3자 신용평가 기구로 사용자 개인의 신용거래 내역을 기초로 신용지수를 평가하는데, 이때 계량화한 점수를 芝麻信用分 (zhīma xìnyòng fēn) 혹은 芝麻分 (zhīma fēn)이라고 한다. 등급 기준은 350∼550(轻差),550∼600(中等),600∼650(良好),650∼700(优秀),700∼950(极好)으로 나누며 신용점수가 높으면 신용대출 한도액 역시 높아지기 때문에 花呗 이용자에게 芝麻信用分 관리는 매우 중요하다고 하겠다. 일정 정도의 芝麻分이 있으면 공유서비스 이용 시 보증금이 면제되기도 한다. 아래 그림의 경우 신용지수는 633이고 등급은 ‘良好’다.
앞으로 알리페이의 경쟁사인 Wechat(위챗)도 花呗와 비슷한 가상 신용카드 기능을 서비스할 예정이라고 한다. 이미 위챗페이와 알리페이가 온라인 소비 결재에 적합한 생태계를 구축해 놓았음에도 중국의 양대 핀테크 기업이 가상 신용카드서비스 제공에 공을 들이는 이유는 무엇일까? 현재는 물론 향후 주요 소비 플랫폼 역시 온라인이라는 가상공간이 될 것이기에 다양한 花呗서비스를 통해 기존 사용자의 이탈을 막고 신규 유입을 늘려 경영 이익을 극대화하고 동시에 소비 진작과 경제 활성화를 위한 전략적 포석에서 비롯된 것이라 하겠다.
현대 사회는 인터넷의 발달과 스마트폰의 보급으로 휴대전화만 있으면 시간과 장소에 구애됨 없이 금융거래가 가능하게 되었다. 사실 중국은 실물 신용카드 단계를 생략하고 우리보다 먼저 가상 신용카드 단계에 진입했다. 이러한 결과를 이끌어낸 요인은 우선 스마트폰 보급과 확대, 정부의 강력한 지지, 현지 환경에 적합한 애플리케이션 개발 등 이 세 가지 기본 인프라를 우선적으로 구축한 것이라고 하겠다. 그중에서 가장 주요한 역할을 한 것은 무엇보다 휴대전화 실명화에 대한 중국 정부의 강한 의지이다. 2015년 9월 1일 중국 정부는 2013년부터 시행해온 휴대전화 실명제를 본격적이고 전국적으로 시행하여 2016년 12월에는 100%에 육박하게 된다. 전례 없이 강력하고 엄격하게 시행된 휴대전화 실명제로 당시 거주하고 있던 외국인들까지 실명으로 휴대전화 번호를 등록해야 했다. 중국 정부의 이러한 강력한 의지로 본인 인증된 휴대전화는 채팅, 쇼핑, 금융거래, 병원진료까지 다양한 분야에서 편리하게 사용되고 있다. 특히 신용카드 발급이 까다로운 중국에서 花呗는 휴대전화 사용자의 신용도를 가름하는 주요한 척도가 되며 새로운 소비시스템을 구축해가는 데 주요한 플랫폼 역할을 하고 있다.
사실 큰 금액은 아니더라도 급하게 돈이 필요한 사람에게 花呗서비스는 쉽고 간단하게 변통해서 쓸 수 있는 단비 같은 존재일 것이다. 그러나 휴대전화 앱에 나타난 花呗 금액은 내 것이 아님에도 자칫 과소비를 조장하는 치명적인 유혹이 될 수 있다. 최근 사회 전반적으로 나타나고 있는 超前消费 (chāo qián xiāofèi, 과소비) 현상으로 ‘花呗式青年 (huā bèi shì qīngnián, 대출로 살아가는 사람)’이라는 신조어가 생겨났고 직장인들의 과소비 문화를 비판하는 신조어 ‘月负族 (yuèfùzú)’**이 생겨났다. 이는 ‘月光族 (월광족, 매달 자신의 돈을 다 써버리는 사람)’보다 더 심각한 과소비로 빚에 허덕이면서 사는 사람들을 풍자하는 신조어이다. 이렇게 자신의 분수를 망각하고 극한 지경에까지 이르게 될 정도로 소비가 지나칠 때 ‘自杀式消费 (zìshā shì xiāofèi, 자살식소비)’라고 한다. 얼마 전 한국에서 잠시 유행하던 ‘탕진잼’은 이에 비하면 상당히 그 정도가 약하다고 하겠다.
현재 중국 사회에 90后(지어우링허우, 90년대 태어난 사람들)를 중심으로 나타나는 ‘花呗式’ 소비 형태에 대한 비판도 많이 있지만 글로벌 시대에 중국 젊은이들에게 자리 잡은 욜로(You Only Live Once) 개념과 휴대전화 전자상거래가 보편화 된 중국 소비 환경에서 花呗는 그 내용을 달리할 뿐 계속 진화할 것이고 이와 함께 신용의 중요성을 깨달은 중국 젊은이들의 소비문화도 계속 변화해나갈 것이다.
미주
* https://baike.baidu.com/item/%E8%8A%B1%E5%91%97/16499878?fr=aladdin
** https://baike.baidu.com/item/%E6%9C%88%E8%B4%9F%E6%97%8F/12595265
박애양 | 중문학 박사
|